
Résilier son assurance auto : toutes les méthodes légales, dans l'ordre
En 2026, le budget des ménages est mis à rude épreuve, et le secteur des assurances n'y échappe pas. Avec une hausse moyenne constatée des primes d'assurance auto de l'ordre de +5,5 % sur la période 2025-2026, de nombreux automobilistes cherchent légitimement à optimiser leurs dépenses. Si vous résidez dans les Pyrénées-Atlantiques ou les Hautes-Pyrénées, vous vous demandez certainement comment réduire la facture sans rogner sur vos garanties.
Bonne nouvelle : le cadre légal français est particulièrement protecteur pour les assurés. Chez Bonne Nouvelle Assurance, à Pau, je constate chaque jour que beaucoup de conducteurs n'osent pas sauter le pas, pensant que les démarches pour résilier son assurance auto sont complexes et fastidieuses. Pourtant, il existe des règles claires et ordonnées pour le faire en toute simplicité.
En tant que courtier en assurance indépendant installé à Trie-sur-Baïse (Hautes-Pyrénées), intervenant principalement sur Pau, Tarbes et les Pyrénées-Atlantiques, je vous propose ce guide complet pour faire le point sur toutes les méthodes légales afin de changer d'assurance auto dans les règles de l'art.
Pourquoi résilier son assurance auto en 2026 ?
L'augmentation constante des tarifs des pièces détachées, de la main-d'œuvre dans les garages et la hausse de la sinistralité liée aux aléas climatiques expliquent la hausse tarifaire globale.
 +5,5% - Hausse moyenne des tarifs d'assurance auto
Face à cette inflation, la résiliation de l'assurance voiture devient le levier le plus rapide et le plus efficace pour récupérer du pouvoir d'achat. Que vous soyez à Pau, à Tarbes ou ailleurs dans notre belle région, faire jouer la concurrence permet souvent de réaliser des économies substantielles à garanties équivalentes, voire supérieures.
150€ à 250€ par an - Économie moyenne constatée après renégociation de contrat
Les 4 méthodes légales pour résilier son assurance voiture
Il existe précisément quatre façons de mettre un terme à votre contrat d'assurance. Les voici présentées dans l'ordre de leur flexibilité et de leur fréquence d'utilisation.
1. la résiliation infra-annuelle (loi hamon) : la liberté après un an
C'est sans conteste la méthode la plus simple et la plus courante. Grâce à la loi Hamon assurance, entrée en vigueur pour fluidifier le marché, vous pouvez résilier votre contrat à tout moment après le premier anniversaire de souscription, sans aucun motif à fournir, et sans frais ni pénalités.
- Le délai de préavis : 1 mois à compter de la réception de la demande par l'assureur.
- La spécificité de l'assurance auto : L'assurance automobile étant obligatoire en France, la loi impose que vous ne subissiez aucune interruption de couverture. C'est pourquoi votre nouvel assureur peut gérer la résiliation à votre place. Dès que vous signez votre nouveau contrat, ce dernier envoie une notification de résiliation à votre ancien assureur. La transition se fait de manière transparente, sans aucune démarche administrative de votre part.
2. la résiliation à l'échéance annuelle (loi chatel)
Si votre contrat a moins d'un an, vous devez attendre sa première échéance annuelle pour le résilier. C'est ici qu'intervient l'article L.113-12 du Code des assurances, encadré par la loi Chatel.
- Le principe : Vous devez respecter un préavis de 2 mois avant la date d'échéance de votre contrat pour envoyer votre demande de résiliation.
- L'obligation de l'assureur : Votre assureur actuel doit obligatoirement vous envoyer un avis d'échéance mentionnant la date limite à laquelle vous pouvez résilier. Cet avis doit vous parvenir au moins 15 jours avant la fin de votre période de préavis.
- Si l'assureur oublie : S'il vous envoie cet avis moins de 15 jours avant la date limite, vous disposez d'un délai supplémentaire de 20 jours pour résilier. S'il ne vous envoie rien du tout, vous pouvez résilier à tout moment, sans pénalités, à compter de la date d'échéance.
3. la résiliation pour motif légitime (changement de situation)
L'article L.113-16 du Code des assurances prévoit que certains événements de vie vous autorisent à résilier votre assurance auto en cours d'année, même pendant la première année du contrat, à condition que cet événement ait un impact direct sur le risque couvert.
Voici les motifs légitimes acceptés :
- Le déménagement : Si vous quittez Tarbes ou Pau pour vous installer dans une autre région où les risques de circulation ou de stationnement sont différents.
- La vente ou la cession du véhicule : Le contrat est suspendu de plein droit le lendemain du jour de la vente à minuit. Vous devez envoyer une lettre de résiliation accompagnée de l'exemplaire du certificat de cession. L'assureur doit alors vous rembourser le prorata de la prime pour la période non courue.
- Le changement de situation personnelle ou professionnelle : Mariage, divorce, changement de profession, ou départ à la retraite.
- Le décès du souscripteur : Les héritiers peuvent demander la résiliation du contrat ou son transfert à l'un d'entre eux.
Pour ces motifs, vous disposez d'un délai de 3 mois après l'événement pour envoyer votre demande de résiliation (avec justificatif). Le préavis est de 1 mois après réception du courrier par l'assureur.
4. la résiliation à l'initiative de l'assureur
Bien que moins agréable, c'est une méthode légale. Votre assureur a le droit de résilier votre contrat dans plusieurs situations :
- Non-paiement des cotisations (après une mise en demeure restée infructueuse pendant 30 jours).
- Sinistralité trop élevée (accumulation d'accidents responsables, conduite sous l'empire d'un état alcoolique, etc.).
- Fausse déclaration ou omission lors de la souscription ou en cours de contrat.
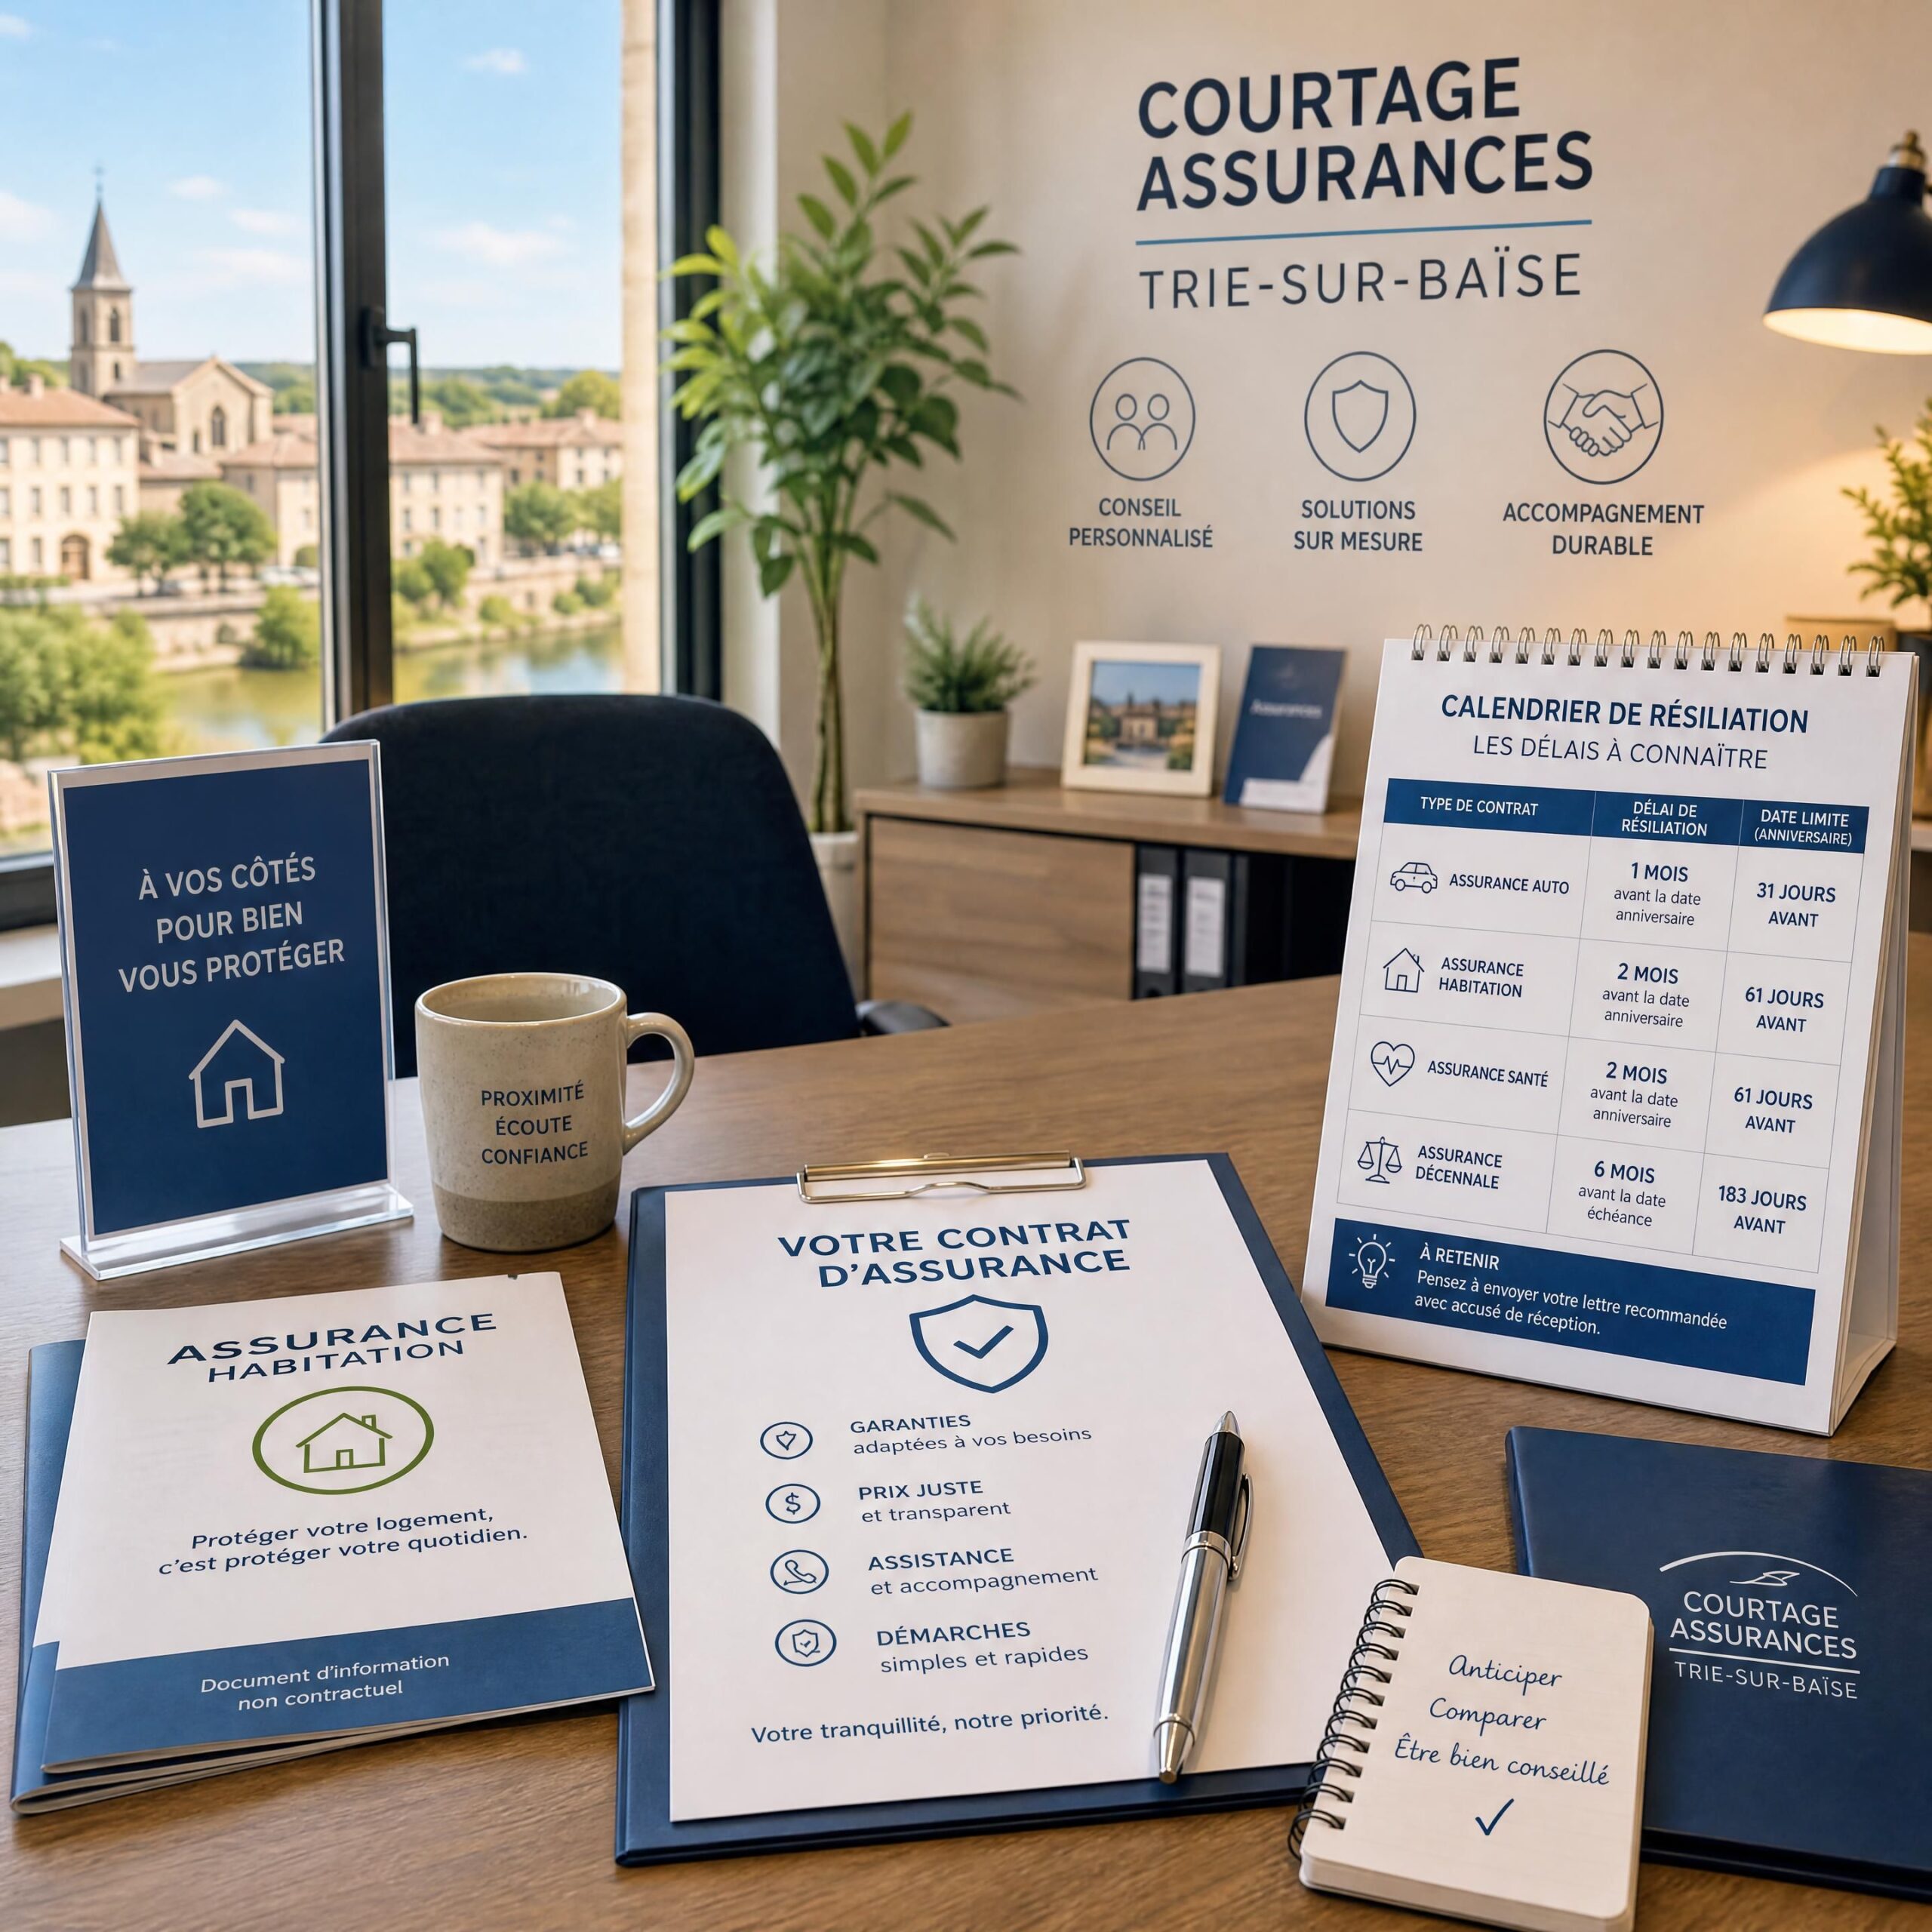
Comparatif des méthodes de résiliation
Pour y voir plus clair, voici un tableau récapitulatif des différentes options de résiliation à votre disposition :
Méthode de résiliation | Condition de validité | Délai de préavis | Justificatif requis | Qui fait la démarche |
|---|---|---|---|---|
Loi Hamon (Infra-annuelle) | Contrat de plus d'un an | 1 mois | Aucun | Le nouvel assureur (recommandé) ou vous-même |
Loi Chatel (Échéance annuelle) | Contrat de moins d'un an | 2 mois | Aucun | Vous-même |
Vente du véhicule | Vente ou cession gratuite | Immédiat (suspension), résiliation sous 10 jours | Certificat de cession | Vous-même |
Motif légitime (Déménagement, retraite...) | Impact direct sur le risque | 1 mois | Justificatif de situation (ex: bail, justificatif de retraite) | Vous-même |
Le relevé d'information : la clé indispensable
Pour changer d'assurance auto, il y a un document dont vous ne pourrez pas vous passer : le relevé d'information.
Ce document retrace votre historique de conducteur sur les 5 dernières années. Il indique notamment :
- La date de souscription du contrat.
- Les caractéristiques du véhicule assuré.
- L'identité des conducteurs désignés.
- Le nombre, la nature et la part de responsabilité des sinistres enregistrés.
- Votre coefficient de bonus-malus (ou CRM).
Comment l'obtenir ? Votre assureur actuel a l'obligation légale de vous fournir ce relevé d'information sous 15 jours maximum à compter de votre demande écrite ou verbale (conformément à l'annexe à l'article A. 121-1 du Code des assurances). Chez Bonne Nouvelle Assurance, nous nous chargeons régulièrement de cette récupération pour le compte de nos clients basés dans les Pyrénées-Atlantiques et les Hautes-Pyrénées afin de leur faire gagner du temps.
15 jours maximum - Délai légal de délivrance du relevé d'information
Les pièges à éviter lors de votre changement d'assureur
Changer de contrat est simple, mais quelques erreurs classiques peuvent vous coûter cher ou vous mettre dans l'illégalité.
- Piège n°1 : Rouler sans assurance entre deux contrats
C'est un délit grave en France. Même pour une seule journée, votre véhicule doit être couvert au tiers (responsabilité civile obligatoire). C'est pourquoi la résiliation infra-annuelle gérée par le nouvel assureur est la méthode la plus sûre : elle garantit une continuité parfaite de votre couverture. - Piège n°2 : Résilier votre ancien contrat vous-même trop tôt
N'envoyez jamais votre lettre de résiliation avant d'avoir reçu et signé la proposition définitive de votre nouvel assureur. Si ce dernier refuse finalement votre profil au dernier moment (ce qui peut arriver selon les antécédents), vous vous retrouveriez sans couverture. - Piège n°3 : Oublier de vérifier le remboursement du prorata
Si vous aviez payé votre cotisation annuelle d'avance et que vous résiliez en cours d'année (via la Loi Hamon ou après la vente de votre voiture), l'assureur doit vous rembourser la partie de la prime correspondant aux mois non consommés dans un délai de 30 jours. Surveillez vos comptes !
"La continuité des garanties est l'élément le plus crucial lors d'un changement d'assureur. Passer par un courtier indépendant vous assure qu'aucun jour de carence ne viendra mettre en péril votre responsabilité civile ou votre sécurité sur les routes des Hautes-Pyrénées."
— Hugo Rongeat, Bonne Nouvelle Assurance
Questions fréquentes (FAQ)
Puis-je résilier mon assurance auto si j'ai un sinistre récent ?
Oui. Avoir eu un sinistre (responsable ou non) ne bloque pas votre droit de résilier via la loi Hamon si votre contrat a plus d'un an, ou à l'échéance annuelle. Cependant, votre relevé d'information mentionnera ce sinistre, ce qui influencera le tarif proposé par votre futur assureur.
Que devient mon bonus-malus quand je change d'assureur ?
Votre coefficient de réduction-majoration (CRM) est légalement transféré à votre nouveau contrat. Il est calculé sur la base de votre relevé d'information. Vous conservez donc l'intégralité de vos avantages acquis, que vous restiez dans les Pyrénées-Atlantiques ou que vous déménagiez.
La résiliation par la loi hamon entraîne-t-elle des frais de dossier ?
Absolument aucun. La loi Hamon stipule clairement que la résiliation s'effectue sans aucun frais ni pénalité pour l'assuré. Si votre ancien assureur tente de vous facturer des "frais de fermeture de dossier", sachez que c'est totalement illégal.
Comment résilier l'assurance d'un véhicule en panne ou qui ne roule plus ?
Même si un véhicule ne roule plus ou reste garé dans un garage privé, la loi française impose qu'il soit assuré au minimum avec la garantie Responsabilité Civile (assurance au tiers). Vous ne pouvez donc pas résilier son assurance sans fournir de preuve de vente, de destruction du véhicule (certificat de mise à la casse) ou de reprise des garanties par un autre assureur.
Pour aller plus loin
Pour approfondir vos connaissances sur la gestion de vos contrats et l'optimisation de vos dépenses d'assurance dans notre région, n'hésitez pas à consulter nos autres guides pratiques :
- Comment optimiser son bonus-malus en tant que jeune conducteur dans le 64 et le 65 ?
- Assurance auto pour véhicules électriques : ce qui change en 2026.
- Le guide complet de la multirisque habitation pour les locataires à Pau et Tarbes.
Conclusion : laissez un expert s'occuper de tout
Résilier et changer d'assurance auto n'a jamais été aussi simple, surtout lorsque l'on peut déléguer l'intégralité des démarches administratives. En tant que courtier indépendant, mon rôle est de comparer pour vous les meilleures offres du marché afin de contrer la hausse des tarifs de 2026, tout en veillant à ce que vos garanties soient parfaitement adaptées à votre profil de conduite.
Vous souhaitez faire le point sur vos contrats actuels et réaliser des économies réelles ? Rencontrons-nous ! Que vous soyez à Pau, Tarbes, Trie-sur-Baïse ou n'importe où dans les Pyrénées-Atlantiques, je vous propose un diagnostic gratuit et sans engagement.
 Réservez dès maintenant un échange téléphonique de 15 minutes sur mon Calendly pour étudier votre situation.
Vous pouvez également m'envoyer votre dernier relevé d'information directement par email à : contact@bonneassurances.com.