
Assurance auto au tiers ou tous risques : comment choisir sans se tromper (la méthode d'un courtier)
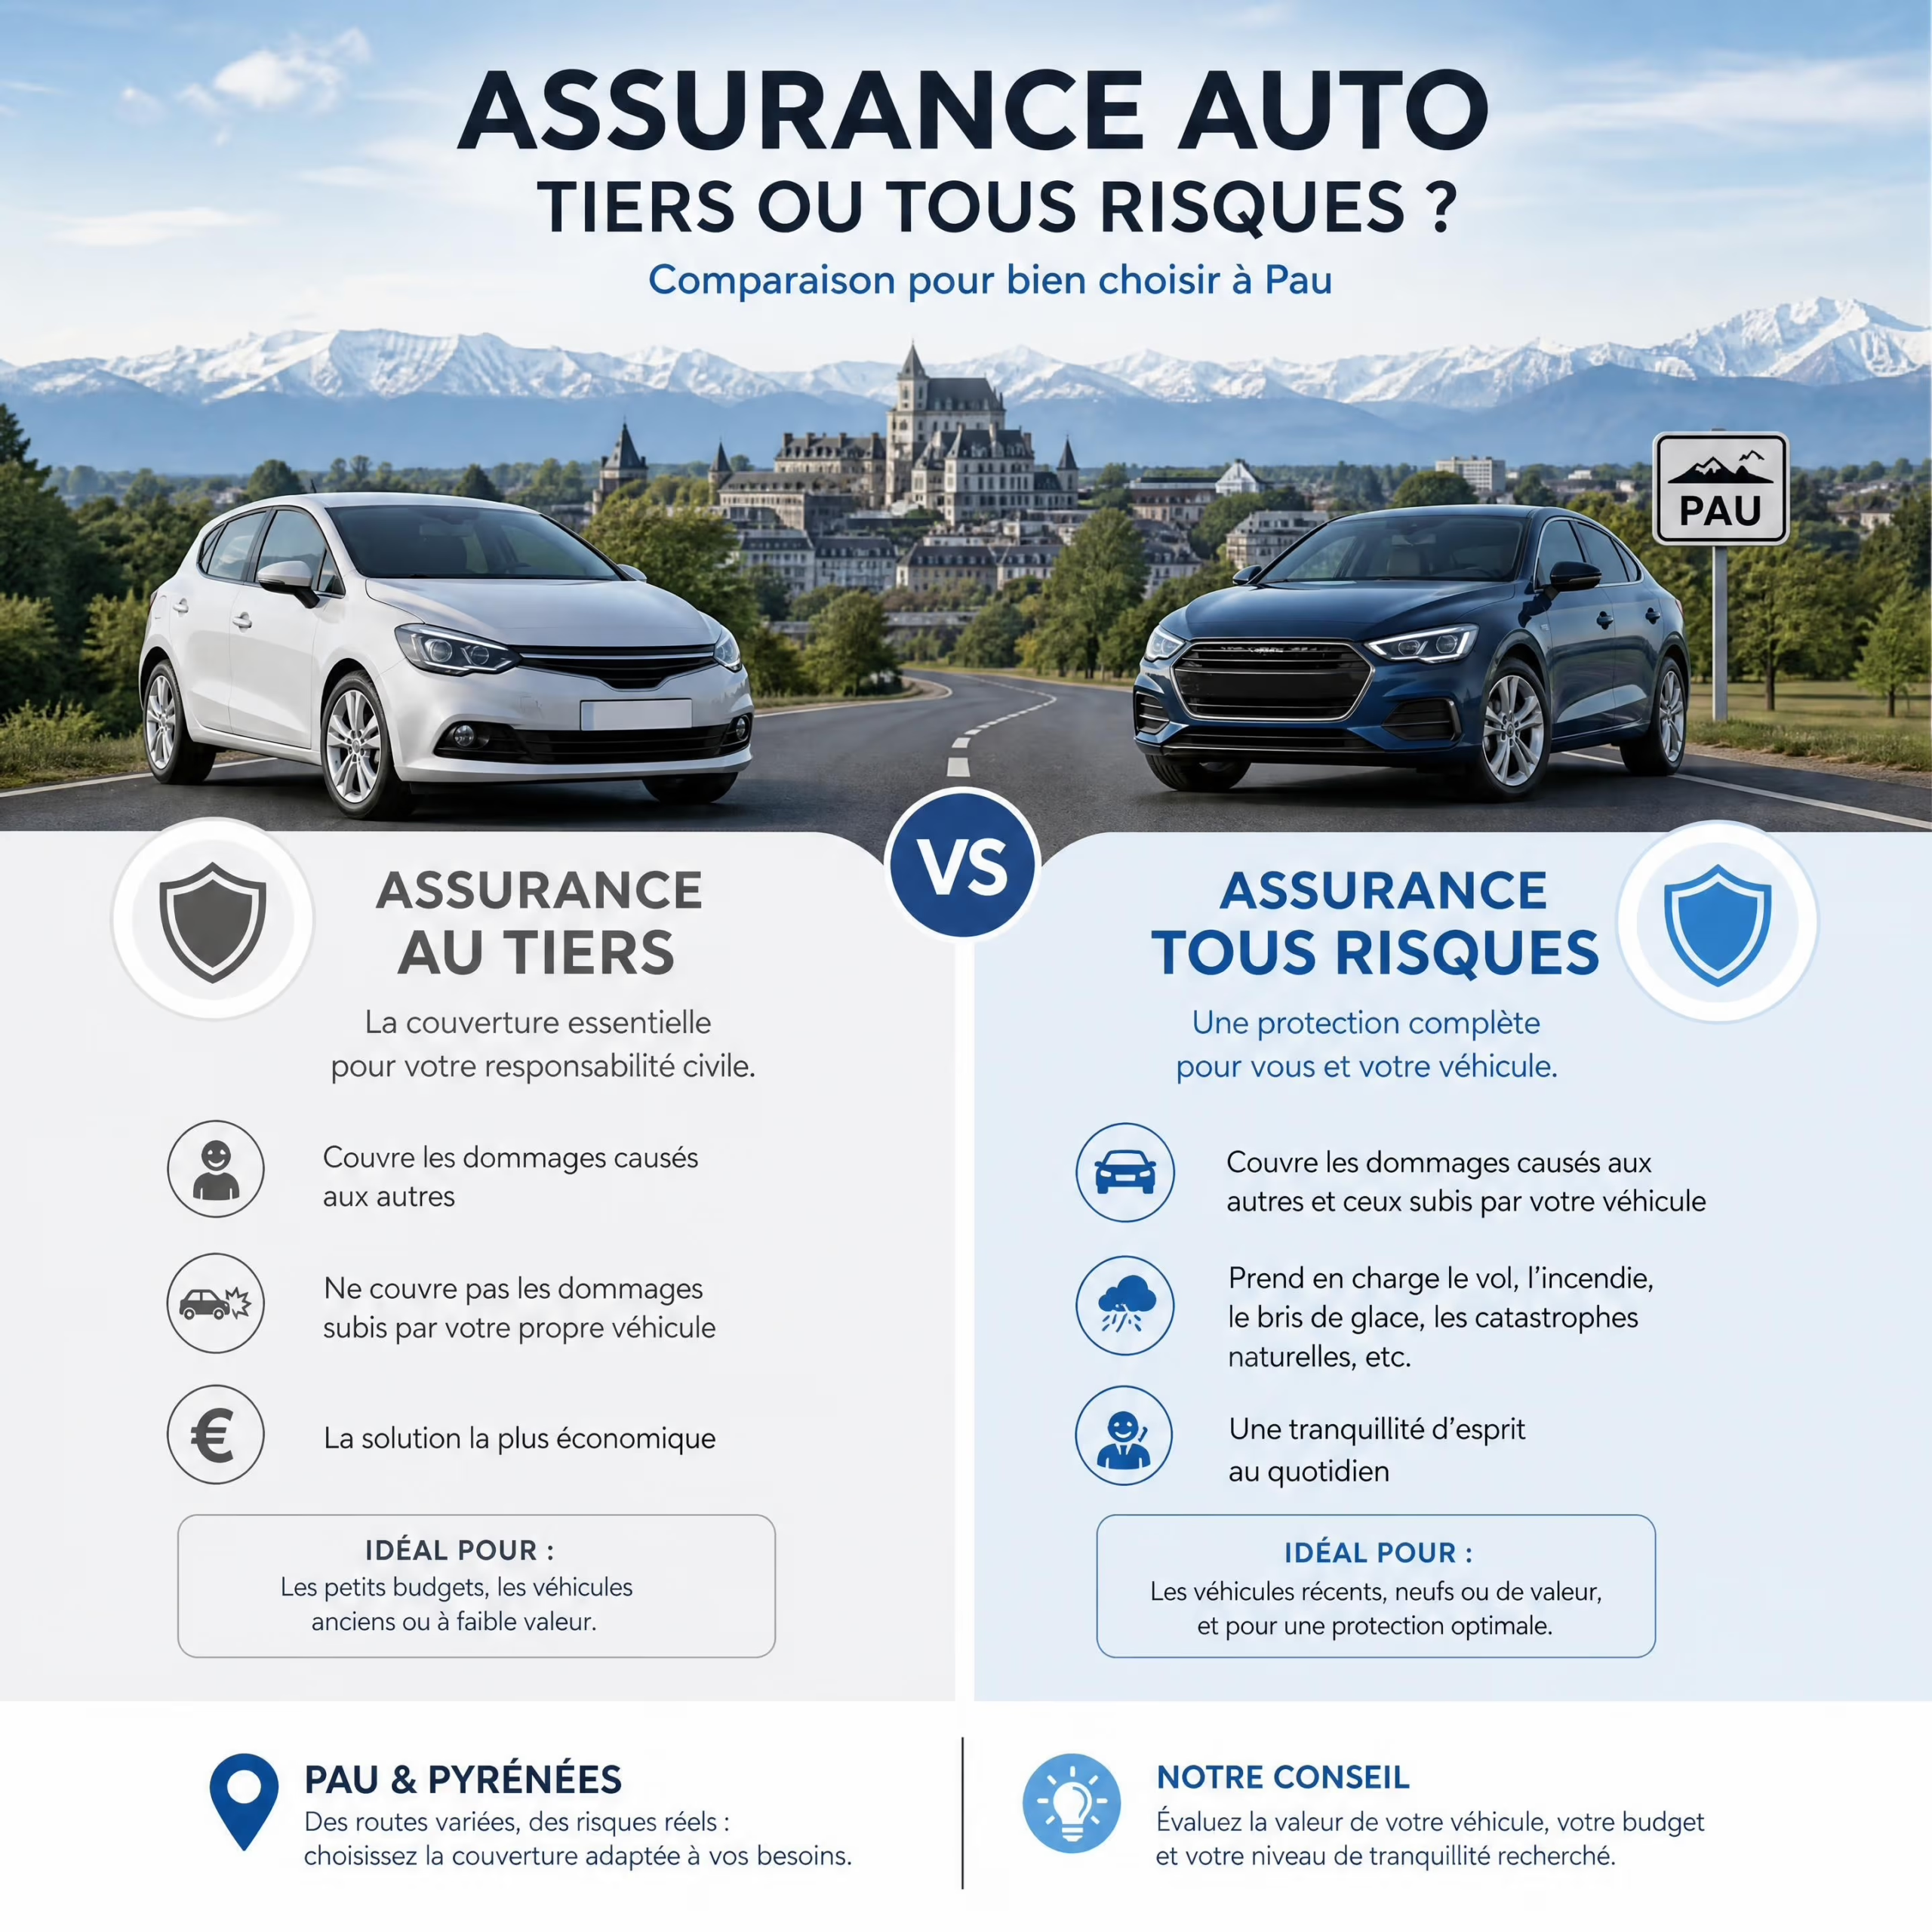
Vous venez d'acheter une voiture à Pau ? Vous recevez votre première facture d'assurance auto dans les Pyrénées-Atlantiques et vous vous demandez si vous avez vraiment besoin de cette formule « tous risques » ou si le tiers suffit ? Cette question, nous la posons chaque jour aux conducteurs qui franchissent la porte de notre cabinet à Trie-sur-Baïse. Et c'est une excellente question, car la réponse n'est pas la même pour tout le monde.
Chez Bonne Nouvelle Assurance, nous avons accompagné des centaines de conducteurs autour de Pau, Tarbes et dans toute la région Pyrénées-Atlantiques à faire ce choix. Aujourd'hui, nous vous livrons la méthode que nous utilisons — celle que les courtiers indépendants appliquent pour que vous n'overpayiez pas votre assurance sans être sous-protégé pour autant.
 +5,6% en moyenne en France - Hausse des primes auto en 2026
La vraie question : qui paie votre voiture le jour où elle est détruite ?
Oubliez un instant les formules et les garanties. Posez-vous cette seule question : si votre voiture brûle demain dans un accident, qui va payer pour la réparer ou la remplacer ?
C'est cette question qui devrait guider votre choix entre le tiers et le tous risques. Pas le prix. Pas la mode. Pas ce que votre voisin a pris.
Avec une assurance au tiers (la formule minimale légale), c'est vous qui payez. L'assurance ne couvre que les dégâts que vous causez à autrui — le tiers. Votre voiture ? Elle reste à votre charge, même si l'accident n'est pas de votre faute.
Avec une assurance tous risques, c'est l'assurance qui paie. Votre voiture est couverte, qu'il y ait accident responsable, non responsable, vol, incendie, tempête ou grêle.
Chez Bonne Nouvelle Assurance, nous disons toujours : le choix de votre formule, c'est d'abord un choix financier et émotionnel. Pouvez-vous absorber le coût d'une réparation majeure ou d'une perte totale ? Dormirez-vous bien la nuit en sachant que votre voiture n'est pas couverte en cas d'accident de votre faute ?
Ce que couvre chaque formule
Assurance au tiers (couverture minimale légale)
C'est la formule obligatoire en France.
Elle couvre :
- Responsabilité civile : les dommages corporels et matériels que vous causez à autrui (passagers, piétons, autres véhicules, biens)
- Rien pour votre voiture : aucune couverture en cas d'accident responsable de votre part
Ce qu'elle ne couvre pas :
- Vol de votre véhicule
- Incendie
- Dommages tous accidents (choc, collision responsable)
- Bris de glace
- Catastrophes naturelles
- Dommages corporels du conducteur (en cas d'accident sans tiers responsable)
Tarif moyen 2026 en France : 640€/an
Assurance au tiers étendu (ou tiers plus)
C'est le compromis. Elle couvre tout ce que le tiers fait, plus :
- Bris de glace : remplacement du pare-brise, vitres latérales
- Vol du véhicule
- Incendie
- Catastrophes naturelles : tempête, grêle, inondation
- Parfois : assistance 0 km, dépannage
Ce qu'elle ne couvre toujours pas :
- Dommages tous accidents (choc responsable)
Tarif moyen 2026 en France : entre 750 € et 950 €/an
Assurance tous risques (couverture complète)
C'est la formule maximale. Elle couvre tout ce que le tiers étendu fait, plus :
- Dommages tous accidents : l'assurance paie les réparations même si vous êtes responsable
- Assistance 24/24h : dépannage, remorquage, rapatriement
- Indemnisation en valeur à neuf (selon le contrat et l'ancienneté du véhicule)
- Garantie du conducteur : couverture des blessures du conducteur (si souscrite)
Tarif moyen 2026 en France : 1 115 €/an
Les tarifs 2026 : la hausse qui change la donne
En 2026, les primes d'assurance auto augmentent partout en France. Cette hausse n'est pas anodine — elle change le calcul économique du choix tiers/tous risques.
Les chiffres clés :
+5,6% en moyenne - Hausse des primes auto 2026
1115€ en 2026 - Prime moyenne tous risques
475€ d'écart annuel - Écart tiers vs tous risques
Pourquoi cette hausse ?
- Augmentation du coût des pièces détachées (notamment pour les véhicules électriques et connectés)
- Sinistralité climatique accrue (tempêtes, inondations, grêle)
- Complexité technologique croissante des réparations
- Coûts de main-d'œuvre en hausse
Ce que cela signifie pour vous : l'écart de prime entre le tiers et le tous risques s'est réduit. Autrefois, passer au tous risques coûtait 50 à 60 % plus cher. Aujourd'hui, c'est souvent 30 à 40 % de plus. Cela rend le tous risques plus accessible — et plus pertinent pour davantage de profils.
La méthode VRADE : comment calculer votre choix
Chez Bonne Nouvelle Assurance, nous utilisons une méthode simple et éprouvée pour aider nos clients à décider. Nous l'appelons la méthode VRADE :
Valeur vénale de votre voiture
Rappel de la franchise tous risques
Analyse de votre profil de conducteur
Différence de prime annuelle
Evaluation émotionnelle et budgétaire
Étape 1 : déterminez la valeur vénale de votre voiture
C'est le prix de revente de votre voiture sur le marché de l'occasion. Pour un véhicule de 5 ans, ce prix représente généralement 50 à 60 % de son prix d'achat neuf.
Où la trouver ?
- Argus (l'Argus de l'automobile)
- Sites spécialisés : Caradisiac, Automobile-Propre
- Annonces d'occasions similaires dans votre région
Exemple : Une Peugeot 208 de 2019 en bon état vaut environ 8 000 €.
Étape 2 : calculez le coût réel d'une perte totale au tiers
Si votre voiture est totale en accident responsable avec une assurance au tiers, vous perdez 100 % de sa valeur vénale.
Coût réel = Valeur vénale × 100 %
Pour notre Peugeot 208 : 8 000 €
Étape 3 : comparez avec le surcoût du tous risques
Prenez l'écart de prime annuelle entre le tiers étendu et le tous risques. Multipliez par le nombre d'années où vous gardez le véhicule.
Surcoût du tous risques = (Prime tous risques - Prime tiers étendu) × Nombre d'années
Exemple : 300 € de différence par an × 5 ans = 1 500 €
Étape 4 : appliquez la règle du seuil
Si valeur vénale < (surcoût annuel × 5 ans) :
→ Le tiers étendu suffit généralement
Si valeur vénale > (surcoût annuel × 5 ans) :
→ Le tous risques devient pertinent
Pour notre Peugeot 208 :
- Valeur vénale : 8 000 €
- Surcoût tous risques sur 5 ans : 1 500 €
- 8 000 € > 1 500 € → Le tous risques est recommandé
La règle pratique du courtier
Vous pouvez utiliser ce outil pour vous aider
9 500 €
—
Cet outil oriente à partir d'un seul critère, la valeur vénale du véhicule. Il ne constitue ni un devis, ni un conseil personnalisé au sens de l'article L.521-4 du Code des assurances : votre profil, votre usage et le mode de financement du véhicule peuvent modifier la recommandation. Bonne Nouvelle Assurances, courtier en assurances, ORIAS n°24005829.
Important : Cette règle n'est pas absolue. Elle dépend aussi de :
- Votre profil (âge, historique d'accidents)
- Votre budget disponible
- Votre tolérance au risque
- Votre usage du véhicule (trajets courts vs longs trajets)
Chez Bonne Nouvelle Assurance, nous affinons toujours cette analyse selon votre situation personnelle.
LOA, LLD, crédit : les cas particuliers
Si votre voiture n'est pas payée comptant, les règles changent.
Véhicule en LOA (location avec option d'achat)
L'assureur exige : Tous risques obligatoire
Raison : Vous n'êtes pas propriétaire du véhicule. L'établissement financier exige une couverture complète pour protéger son bien.
Garanties supplémentaires souvent imposées :
- Perte financière : couvre la différence entre la valeur vénale et la valeur à neuf en cas de sinistre total
- Franchise zéro ou réduite
Coût : +200 à 400 € par an par rapport au tiers
Véhicule en LLD (location longue durée)
L'assureur exige : Tous risques obligatoire
Raison : Même principe que la LOA — vous êtes locataire, pas propriétaire.
Différence avec la LOA :
- Pas d'option d'achat à la fin
- L'entretien est souvent inclus dans le contrat de location
- L'assurance reste à votre charge
Coût : Similaire à la LOA
Véhicule financé par crédit
L'assureur exige : Responsabilité civile obligatoire (légal) + souvent tous risques
Raison : La banque qui vous prête l'argent veut s'assurer que vous pouvez rembourser en cas de sinistre.
Important : Contrairement à la LOA/LLD, avec un crédit vous êtes propriétaire de la voiture. Vous pouvez donc choisir le tiers étendu si vous le souhaitez — mais votre banque peut l'interdire contractuellement.
Conseil : Lisez attentivement votre contrat de crédit. Les clauses d'assurance y sont précisées.
Le non-négociable : la garantie du conducteur
Quelle que soit votre formule (tiers, tiers étendu ou tous risques), il existe une garantie que nous recommandons fortement : la garantie du conducteur (ou garantie corporelle du conducteur).
Pourquoi c'est crucial
La loi Badinter (1985) protège les victimes d'accidents de la route — mais elle a une limite importante : elle ne protège pas le conducteur responsable.
Si vous êtes responsable d'un accident et que vous êtes blessé, la loi Badinter ne s'applique pas. Seule une garantie du conducteur peut vous indemniser.
"La loi Badinter du 5 juillet 1985 prévoit un droit à indemnisation intégrale pour certaines catégories de victimes"
— Victimes Solidaires
Les seuils à vérifier
Quand vous souscrivez une garantie du conducteur, vérifiez deux chiffres critiques :
Seuil d'AIPP (Atteinte à l'Intégrité Physique et Psychique)
Le coût
La garantie du conducteur coûte généralement 40 à 80 € par an en supplément. C'est un investissement minimal pour une protection maximale.
Chez Bonne Nouvelle Assurance, nous la recommandons systématiquement — c'est le seul moyen de vous protéger vraiment en cas d'accident grave où vous êtes responsable.
Profils types dans la région pau et pyrénées-atlantiques
Voici comment nous conseillons différents profils de conducteurs dans notre région.
Profil 1 : le conducteur bonusé à pau (45 ans, 15 ans sans sinistre)
Situation :
- Peugeot 308 de 2018, valeur vénale : 9 500 €
- Excellent bonus (0,50)
- Trajets courts (domicile-travail)
- Budget serré
Notre recommandation : Tous risques
Raison :
- Votre excellent bonus vous donne accès à des tarifs tous risques très compétitifs
- À 45 ans avec ce profil, vous êtes un risque faible — les assureurs vous chercheront
- L'écart de prime avec le tiers étendu sera minime pour vous (100-150 € par an)
- Votre voiture vaut 9 500 € — la protéger coûte moins cher que de la perdre
Prime estimée : 650-750 € en tous risques
Profil 2 : le jeune conducteur dans les pyrénées-atlantiques (22 ans, permis depuis 1 an)
Situation :
- Renault Clio de 2015, valeur vénale : 5 500 €
- Jeune conducteur (surprime)
- Trajets variés (travail, loisirs)
- Budget limité
Notre recommandation : Tiers étendu (sauf si financement bancaire)
Raison :
- Votre surprime jeune conducteur augmente déjà votre prime de 50 %
- À 5 500 € de valeur vénale, le surcoût du tous risques n'est pas justifié
- Le tiers étendu vous protège contre vol, bris de glace et catastrophes naturelles — les risques majeurs
- Vous pourrez passer au tous risques dans 2-3 ans quand votre surprime disparaît
Prime estimée : 900-1 100 € en tiers étendu (avec surprime jeune conducteur)
À savoir : jusqu'à 100% la 1ère année - Surprime jeune conducteur — elle diminue de moitié chaque année sans accident responsable.
Profil 3 : l'indépendant avec véhicule professionnel à tarbes (50 ans, van commercial)
Situation :
- Ford Transit Custom, valeur vénale : 18 000 €
- Utilisation professionnelle (trajets longs)
- Responsabilité élevée (transport de matériel/clients)
- Budget assurance déductible
Notre recommandation : Tous risques + Garantie du conducteur + Perte financière
Raison :
- Véhicule à forte valeur vénale
- Utilisation intensive = risque d'accident accru
- Perte du véhicule = perte d'activité professionnelle
- Vous avez besoin de continuité d'activité
- La perte financière couvre les jours d'immobilisation
Prime estimée : 1 400-1 700 € en tous risques professionnel
Tableau comparatif complet
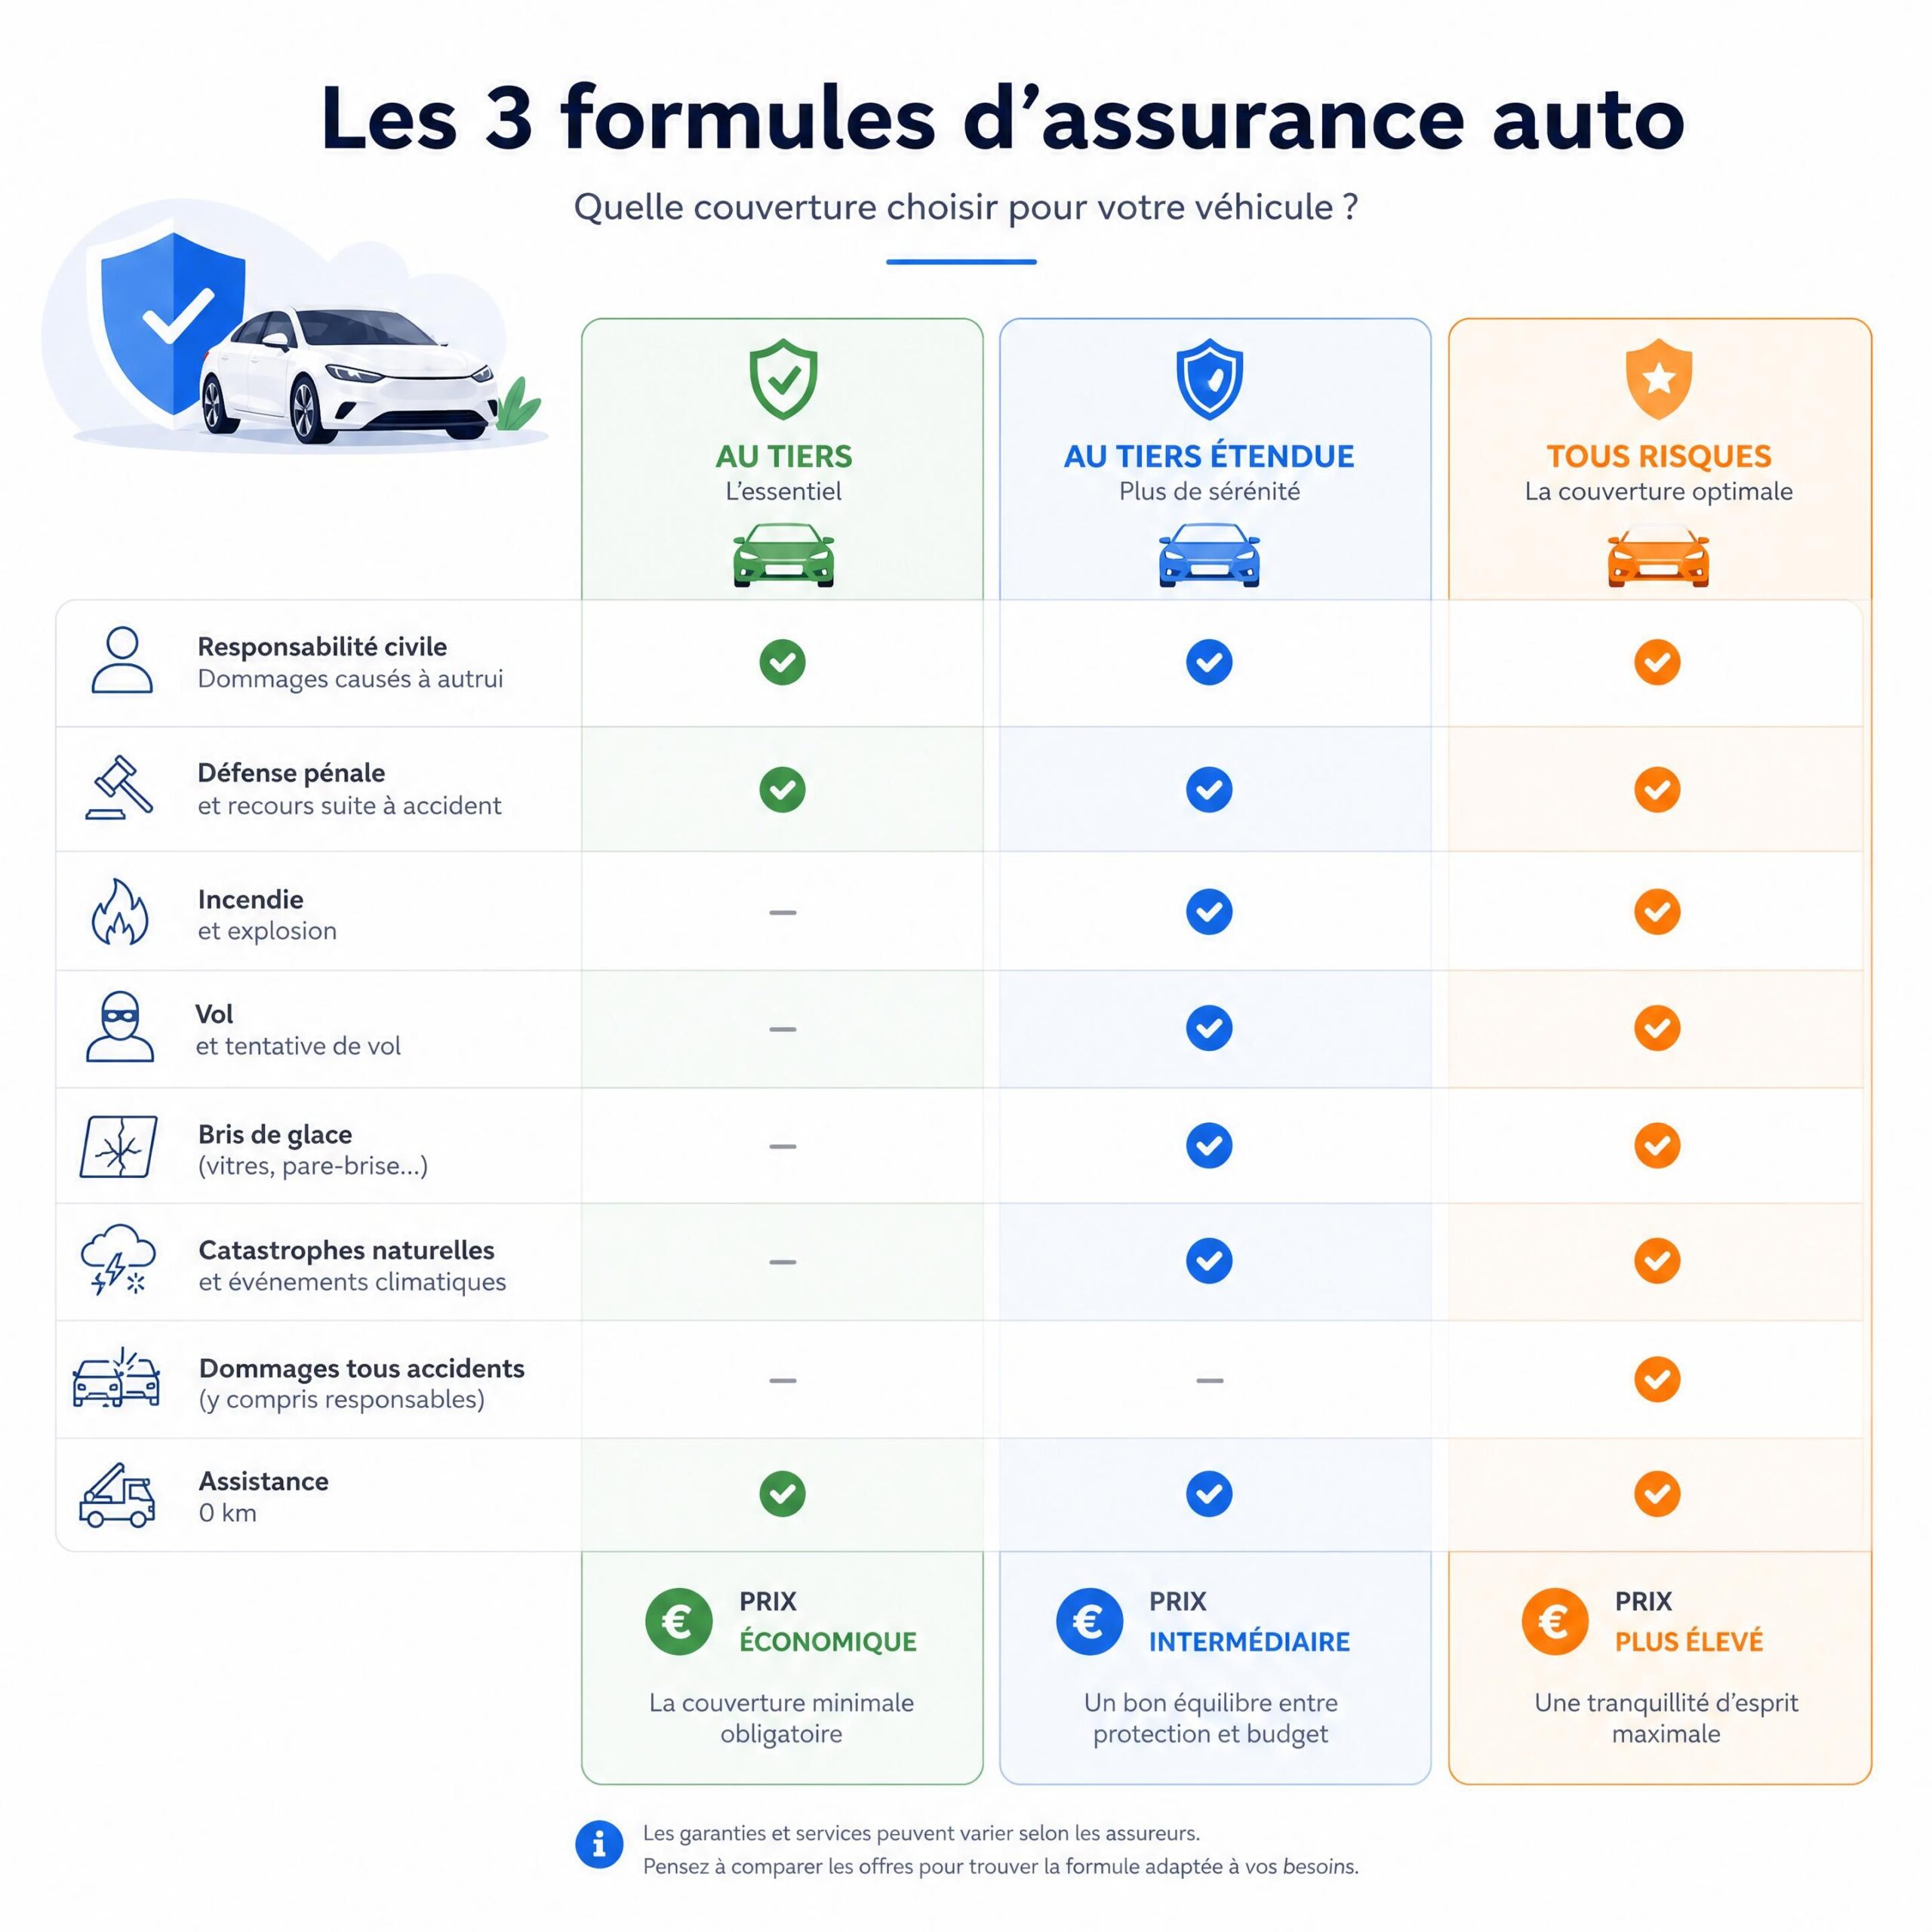
Element couvert | Tiers | Tiers étendu | Tous risques | |
|---|---|---|---|---|
Responsabilité civile | ||||
Dommages au tiers | ||||
Bris de glace | ||||
Vol du véhicule | ||||
Incendie | ||||
Catastrophes naturelles | ||||
Dommages tous accidents | Parfois | |||
Assistance 24/24h | Selon âge | |||
Indemnisation à neuf |
| 800-900 €/an | 1 115 €/an | |
Écart avec tiers | -- |
| +475 € |
Le verdict du courtier
Après avoir accompagné des centaines de conducteurs à Pau, Tarbes et dans les Pyrénées-Atlantiques, voici notre synthèse :
Choisissez le tiers si :
- Votre voiture vaut moins de 3 000 €
- Vous avez un budget très limité
- Vous êtes un conducteur expérimenté avec un excellent bonus
- Vous êtes prêt à absorber le coût d'une réparation majeure
Choisissez le tiers étendu si :
- Votre voiture vaut entre 3 000 et 8 000 €
- Vous voulez un bon compromis prix/protection
- Vous roulez régulièrement (risque de vol, bris de glace)
- Vous habitez une zone à risque climatique élevé
Choisissez le tous risques si :
- Votre voiture vaut plus de 8 000 €
- Vous avez un budget assurance confortable
- Vous ne pouvez pas vous permettre une perte totale
- Vous avez un crédit, une LOA ou une LLD
- Vous roulez beaucoup (trajets longs, trajets professionnels)
- Vous êtes jeune conducteur (pour dormir tranquille)
Le point clé : la garantie du conducteur
Quelle que soit votre choix de formule, ajoutez la garantie du conducteur. C'est le meilleur investissement pour votre sécurité personnelle.
Questions fréquentes
Mon assurance au tiers me couvre-t-elle si je suis victime d'un accident sans tiers responsable ?
Réponse : Non. L'assurance au tiers ne couvre que les dommages que vous causez à autrui. Si vous avez un accident seul (choc contre un arbre, par exemple) ou si vous êtes victime d'un tiers non assuré/non identifié, vous devez payer les réparations de votre poche. C'est pourquoi nous recommandons au minimum le tiers étendu, qui couvre les catastrophes naturelles et certains sinistres.
Pourquoi les assureurs imposent-ils le tous risques en LOA/LLD ?
Réponse : Parce que vous n'êtes pas propriétaire du véhicule — c'est la banque qui l'est. Si la voiture est endommagée ou volée, la banque subit une perte financière. L'assureur exige donc une couverture complète pour protéger le bien qu'il finance. C'est une protection pour vous aussi : vous ne restez pas endetté pour une voiture que vous ne pouvez plus utiliser.
La franchise en tous risques, c'est quoi exactement ?
Réponse : C'est la somme que vous devez payer de votre poche en cas de sinistre. Par exemple, si votre franchise est de 300 € et que vos réparations coûtent 2 000 €, l'assurance paie 1 700 € et vous payez 300 €. Plus la franchise est élevée, plus votre prime baisse. Chez Bonne Nouvelle Assurance, nous recommandons une franchise entre 200 et 400 € selon votre profil.
Puis-je changer de formule en cours d'année ?
Réponse : Oui, vous pouvez changer de formule à chaque date anniversaire de votre contrat. Vous pouvez aussi changer grâce à la loi Hamon dans les 14 jours suivant la signature, ou en cas de changement de situation (achat d'une nouvelle voiture, crédit, etc.). Chez Bonne Nouvelle Assurance, nous vous conseillons de revoir votre formule tous les 2-3 ans, car la valeur de votre voiture baisse et votre profil peut évoluer.
Chiffres clés
+5,6% : Hausse des primes auto en 2026 en France (Source: France Assureurs 2024)
 475 €/an : Écart moyen entre une assurance tiers et tous risques en 2026
 640 €/an : Prime moyenne pour une assurance au tiers en 2026
 1 115 €/an : Prime moyenne pour une assurance tous risques en 2026
 1 000 000 € : Plafond minimum recommandé pour la garantie du conducteur
Conclusion : faites le bon choix pour votre situation
Le choix entre une assurance au tiers et une assurance tous risques n'est pas une question de « meilleure formule ». C'est une question de votre situation, votre budget et votre tolérance au risque.
Chez Bonne Nouvelle Assurance, nous croyons que le meilleur contrat d'assurance est celui que vous comprenez et qui correspond vraiment à vos besoins. Pas celui qui coûte le moins cher. Pas celui que tout le monde prend. Le vôtre.
C'est pourquoi nous vous invitons à une analyse gratuite et personnalisée de votre assurance auto. En 30 minutes, nous pouvons vous montrer exactement ce que vous payez, ce que vous êtes couvert, et comment optimiser votre protection sans payer trop cher.
Vous habitez à Pau, Tarbes ou dans les Pyrénées-Atlantiques ?
 Prenez rendez-vous gratuitement : ICI
 Ou écrivez-nous : contact@bonneassurances.com
Nous sommes courtiers indépendants — nous ne travaillons pour aucun assureur. Notre seul intérêt, c'est que vous trouviez la meilleure assurance auto au meilleur prix pour votre profil.
À bientôt chez Bonne Nouvelle Assurance !